Domain videoapplikationen.de kaufen?
Wir ziehen mit dem Projekt
videoapplikationen.de um.
Sind Sie am Kauf der Domain
videoapplikationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain videoapplikationen.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
PortaPack H2 SDR 1MHz-6GHz 3,2 Zoll TFT Touchscreen Aufnahme und Wiedergabe integrierter wiederaufladbarer Lithium-Batterie AluminiumSignale aufnehmen und abspielen: Drahtlose Signale wie Fernbedienungen mit ISM-Frequenzen können einfach aufgezeichnet und abgespielt werden. Mit dem intuitiven Menü "Catching" nehmen Sie Signale auf und speichern sie vor der Wiedergabe. Langlebiges und tragbares Design: Das Gerät besteht aus einer robusten Aluminiumlegierung für zusätzliche Haltbarkeit und Signalempfang. Die eingebaute wiederaufladbare Batterie von 2000 mAh ermöglicht einen längeren Einsatz im Freien.721,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **


Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff Estg:
-
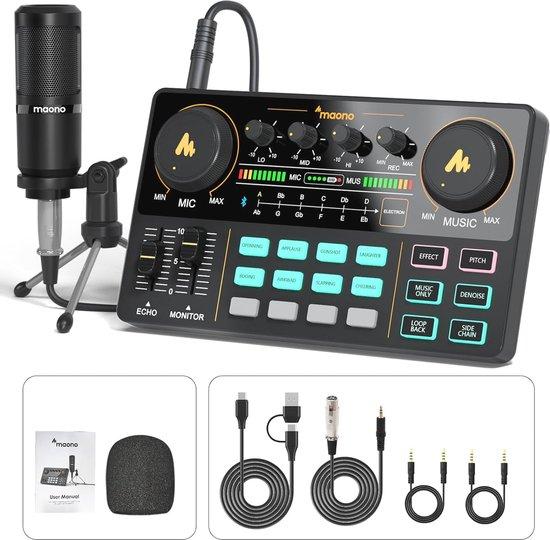
Komplettes Podcast-Equipment-Set für Live-Streaming und Podcast-AufnahmeEntdecken Sie das perfekte Komplettpaket für Podcast-Equipment, ideal für alle, die mit Podcasting oder Live-Streaming beginnen möchten. Dieses benutzerfreundliche Set fungiert als USB-Soundkarte und Mischpult, sodass Sie problemlos hochwertige Audioaufnahmen erstellen können. Mit dem hochwertigen Kondensatormikrofon im S1-Bundle können Sie sofort loslegen, egal ob Sie ein Smartphone oder einen PC verwenden. Das Set bietet spezielle Audioeffekte, darunter vier aufnahmefähige und acht integrierte Effekte wie Applaus, Gelächter und jubelnde Menge. Dieser DJ-Mischpult-Controller unterstützt gleichzeitiges Streaming für bis zu 2 Personen über 4 verschiedene Geräte und Plattformen. Profitieren Sie von Funktionen wie Echtzeit-Überwachung, Rauschunterdrückung und verschiedenen Stimmveränderungen. Eine vielseitige Audio-Schnittstelle mit 10-stufiger Hallfunktion, 12-stufiger elektronischer Musik und 3 anpassbaren Klangeinstellungen für ein verbessertes Aufnahmeerlebnis. Im Lieferumfang finden345,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIXHOME Dsp-radiomodul Mit Usb-schnittstelle, Fm-empfänger, Bluetooth-wiedergabe Und -aufnahme, Kompatibel Mit Android-systemenWillkommen in unserem Shop! Entdecken Sie unser DSP-Radiomodul – ein kompaktes und leistungsstarkes Zubehör für präzisen FM-Empfang und intuitive Bedienung per Smartphone. Hauptmerkmale: 1. DSP-Radiomodul: Unterstützt den RDA5807FP-Chip für präzisen FM-Signalempfang. Deckt einen breiten Frequenzbereich von 50 MHz bis 115 MHz mit hoher Empfindlichkeit und klarer Audioausgabe ab. 2. Smartphone-kompatibel: Steuern Sie das Radiomodul über Ihr Smartphone (kompatibel mit Android oder Harmony OS). Passen Sie Frequenz, Lautstärke und weitere Parameter direkt über eine spezielle mobile App an. 3. Parameteranzeige: Das Modul zeigt Echtzeitdaten auf dem Bildschirm Ihres Smartphones an, darunter Empfangsfrequenz, Signalstärke, Stereo-/Mono-Status, Lautstärke, Chipparameter und mehr für eine optimale Konfiguration. 4. Vielseitige Einstellmöglichkeiten: Dieses Radiomodul bietet verschiedene Einstellmöglichkeiten wie manuelle Sendersuche über Drehknopf, Voreinstellung von Sendern, automatische Sendersuche, manuelle Sendersuche und direkte Frequenzeingabe für flexibles Hören. 5. Kompakt und praktisch: Dieses über USB (OTG) mit Strom versorgte Radiomodul ist kompakt und arbeitet effizient mit 32-Ω-Kopfhörern oder Smartphone-Lautsprechern. Es ist mit den meisten Smartphones und Mobilgeräten kompatibel. Spezifikationen: Artikeltyp: DSP-Radiomodul Produktmaterial: ABS Empfängerchip: Unterstützt RDA5807FP Empfangsbereich: FM-Signale 50 MHz - 115 MHz Stereotrennung: Mindestens 35 dB Empfindlichkeit: 1,3 µV bei 98 MHz, S/N = 26 dB Stromversorgung: USB (OTG) Stromaufnahme: Kopfhörer nicht angeschlossen (Sie können Ihre eigene Antenne herstellen), Wiedergabe über Telefonlautsprecher (nur Standardmodelle funktionieren): 28 mA; 32-Ω-Kopfhörer angeschlossen, maximale Lautstärke: 69 mA Kopfhörerausgang: Stereo- oder Mono-Ausgang, 3,5-mm-Klinkenstecker, 32-Ω-Stereo-Kopfhörer, auch kompatibel mit Handy-Kopfhörern gleicher Spezifikation, vorzugsweise mit 3-Pin-Stecker, da der 4-Pin-Stecker Störgeräusche verursachen kann. Kopfhörer müssen vom Benutzer bereitgestellt werden. Telefonanforderungen: Unterstützt Android 4.4.2 und höher oder Harmony OS; Snapdragon 800-kompatibler Prozessor oder gleichwertiger Prozessor anderer Hersteller; 3 GB RAM oder mehr; Auflösung von mindestens 1520 x 720; Telefon mit USB-Schnittstelle (OTG), entweder Micro-USB (anpassbar) oder USB Typ-C; Nahezu alle gängigen Mobiltelefone, die nach 2014 hergestellt wurden, erfüllen die Anforderungen. Gehäusegröße: Ca. 43 x 22 x 11 mm (ohne USB-Kabel) Lieferumfang: 1 x DSP-Funkmodul38,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PortaPack H2 SDR 1MHz-6GHz 3,2 Zoll TFT Touchscreen Aufnahme und Wiedergabe integrierter wiederaufladbarer Lithium-Batterie AluminiumSignale aufnehmen und abspielen: Drahtlose Signale wie Fernbedienungen mit ISM-Frequenzen können einfach aufgezeichnet und abgespielt werden. Mit dem intuitiven Menü "Catching" nehmen Sie Signale auf und speichern sie vor der Wiedergabe. Langlebiges und tragbares Design: Das Gerät besteht aus einer robusten Aluminiumlegierung für zusätzliche Haltbarkeit und Signalempfang. Die eingebaute wiederaufladbare Batterie von 2000 mAh ermöglicht einen längeren Einsatz im Freien.721,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.